


随着2026年资本市场进程的推进怎么才能杠杆炒股,A股公司赴港上市(A+H)并纳入港股通的浪潮交出了一份引人深思的阶段性答卷。硬科技与高端制造已成AtoH的绝对主力,但“入通即涨”的造富神话正在破灭,市场正以极度理性和分化的姿态,重新审视这批新晋标的。
一、产业底色:硬科技与高端制造撑起“半壁江山”
纵观2026年纳入港股通的A+H公司名单,最直观的感受是“科技含量”的显著提升。
与以往金融、地产或传统消费主导的格局不同,这批公司高度集中于半导体、新能源、光通信、高端装备及生物医药等硬科技领域。
例如,市值超万亿的光模块龙头中际旭创,以及晶合集成、兆易创新、澜起科技等半导体产业链企业,还有先导智能、星源材质等新能源与高端制造代表。
这种结构性的变化,不仅反映了中国经济转型的内在要求,也说明港股市场正在成为承接中国核心科技资产的重要阵地,A+H两地上市已成为硬科技企业拓宽融资渠道、提升国际影响力的标准动作。
二、整体表现:首日跌多涨少,“入通即涨”利好效应消退
对于许多投资者而言,纳入港股通往往被视为重大的流动性利好,容易引发资金抢筹。然而,2026年的数据却给这种惯性思维泼了一盆冷水。
据LiveReport大数据统计,2026年新纳入港股通的A+H新股于入通当日的涨跌幅平均值为-0.23%。虽然跌幅微小,但这一负收益打破了“入通即涨”的普遍预期,意味着整体而言,纳入港股通并未能给这些公司的H股带来系统性的溢价。
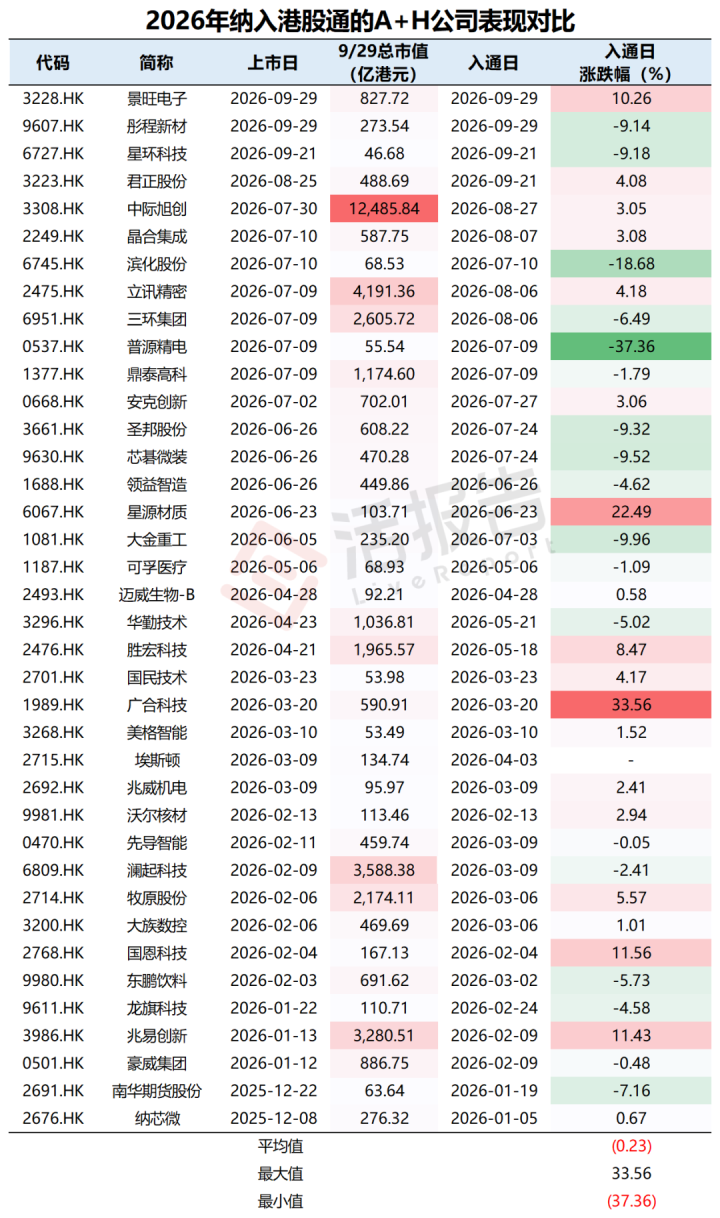
市场表现相对平淡甚至略微偏空的背后,是资金逻辑的转变:随着A+H上市机制的常态化,标的供给显著增加,港股通资金不再“饥不择食”。
对于许多企业而言,入通更像是一次“大考”,而非直接的“红包”。如果缺乏扎实的基本面或极具吸引力的估值,资金不仅不会盲目追高,反而可能借入通带来的流动性改善契机进行调仓或获利了结。
三、极度分化:大市值稳健,小市值与基本面欠佳者承压
整体微跌的平均值,掩盖了内部极其剧烈的个股分化。据LiveReport大数据回溯,入通当日涨跌幅最大值高达+33.56%(广合科技),而最小值则暴跌-37.36%(普源精电),两者相差超过70个百分点。这种冰火两重天的景象,揭示了当前市场资金对科技股极其挑剔的审美。
1.大市值龙头:压舱石作用明显,表现相对稳健
观察市值榜单,千亿乃至万亿级别的巨头表现出了较强的韧性。如中际旭创(市值超1.2万亿)入通日上涨3.05%,立讯精密(超4000亿)上涨4.18%,兆易创新(超3000亿)上涨11.43%。
大市值公司通常拥有更透明的信息披露、更成熟的商业模式和更庞大的机构股东基础,其定价在前期A股和H股联动中已相对充分,因此入通当日的波动相对可控,更多呈现稳健态势。
2.小市值及基本面一般标的:流动性陷阱与抛压重灾区
反观部分中小市值或基本面缺乏亮点的公司,入通日却成为了股价的“重灾区”。市值仅几十亿的普源精电暴跌37.36%,滨化股份下跌18.68%,星环科技、芯碁微装等跌幅也逼近10%。
这些标的往往面临双重困境:一方面,A+H公司入通是确定的,“入通预期”早已知晓和被定价;另一方面,在港股市场机构主导的审美下,缺乏核心竞争力或业绩支撑的小盘股,即使获得了港股通的流动性准入,也难以吸引长期资金驻留,反而容易遭遇打新资金的抛售。
四、结论:从“制度套利”走向“价值发现”
2026年这份A+H入通成绩单,向市场传递了一个明确的信号:港股通的“制度红利”正在边际递减,价值发现成为主旋律。
对于拟赴港上市或期待入通的硬科技企业而言,纳入港股通只是拿到了进入更大资金池的“门票”,绝非股价的“保险箱”。企业若想在入通后获得资金青睐,必须依靠持续的技术突破、稳健的业绩增长以及合理的估值水平。
对于投资者而言,面对入通概念股,过去的“潜伏-兑现”策略有效性正在降低。未来的超额收益,将更多来自于对产业趋势的深度把握和对个股基本面的精准筛选。
特别声明:以上内容仅代表作者本人的观点或立场怎么才能杠杆炒股,不代表新浪财经头条的观点或立场。如因作品内容、版权或其他问题需要与新浪财经头条联系的,请于上述内容发布后的30天内进行。
文章为作者独立观点,不代表联华证券_在线炒股配资_全国炒股配资门户观点
相关文章


