最近阿斯麦总裁富凯的一番话,很值得琢磨,在今年9月份的时候国际配资线上,他在接受英国《金融时报》采访时谈到中国和芯片出口限制,说了一层很现实的意思。
如果一个国家长期买不到需要的技术,它不会永远在那里等,压力大到一定程度,反而会逼着它自己研究,到最后,原来的客户很可能变成新的竞争对手。
这话如果是别人说,可能没什么特别,偏偏说这话的是阿斯麦,今天全世界最先进的EUV光刻机,只有阿斯麦能够商业化供应。
过去很多年,中国半导体企业也是阿斯麦的重要客户,现在,卖机器的人开始担心买机器的人自己造机器了,这件事真正有意思的地方就在这里。
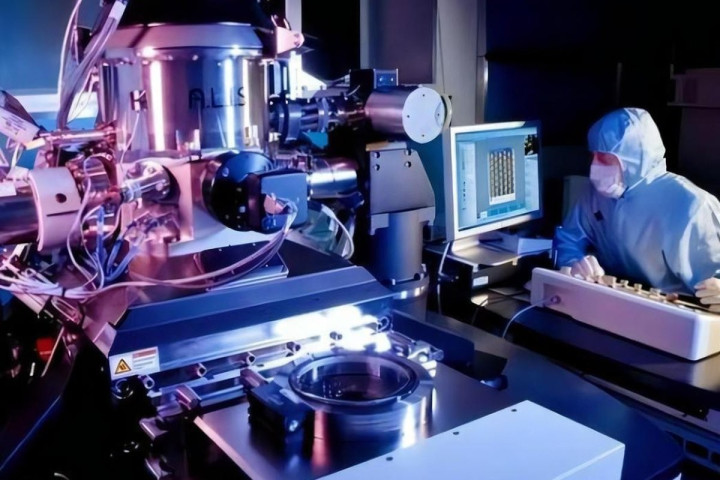
而很多人可能会问,中国自己造光刻机这件事喊了这么多年,为什么阿斯麦现在越来越在意?要弄明白这个问题,得先知道光刻机到底难在哪里。
网上经常把光刻机叫作“工业皇冠上的明珠”,这个说法虽然有些夸张,但EUV光刻机确实是人类目前制造出来最复杂的工业设备之一。
它用的不是普通的光,而是波长只有13.5纳米的极紫外光,这种光不是插上一个灯泡就能产生。
机器里面要不断喷出直径大约25微米的锡滴,再用高功率激光准确打中这些高速运动的小锡滴,把锡打成等离子体,产生极紫外光。
阿斯麦最新的商用光源每秒可以重复这个过程大约6万次,而且事情还没完,这种极紫外光非常“娇气”,连空气都会吸收它,所以整条光路必须放在高真空环境里。
普通镜片也不能用,EUV系统只能依靠特殊的多层反射镜,把光一步一步送到晶圆上。
这些反射镜由阿斯麦长期合作伙伴德国蔡司参与研发,每一面镜子都有100多层经过精密设计的材料,表面加工精度已经到了接近原子尺度的程度。
光源、镜子、晶圆台、真空系统、软件、传感器、材料,任何一个地方出问题,整台机器都可能达不到生产要求。
一台先进光刻系统背后,是2000多家供应商和超过10万个零部件组成的供应体系,所以阿斯麦今天的位置,并不是某一天突然得到的。
而EUV这条路,它自己也走了几十年,2010年,阿斯麦第一代EUV原型机的光源功率只有1瓦,能做实验,却远远不能用于真正的大规模生产。
后来一点一点提高,10瓦、50瓦、100瓦,到2018年前后达到250瓦,EUV才真正具备大规模量产价值。
换句话说,阿斯麦自己最清楚,做这种设备没有捷径,也正因为太难,过去很长时间里,芯片企业只要有钱买阿斯麦的机器,就没有多少动力从零开始重新造一套。
而且自己造,成本太高了,买现成的明显更划算,但这个平衡后来被打破了,最开始,中国企业拿不到阿斯麦的EUV设备。
随后限制又逐渐向部分先进DUV设备扩大,2023年9月荷兰新的半导体设备出口管制正式实施。
到了2024年9月的时候,荷兰政府又扩大了需要申请出口许可的设备范围,其中就涉及更多先进DUV光刻设备。
在去年4月以后,部分测量和检测设备也被纳入新的许可要求,荷兰政府给出的理由主要是国家安全以及先进半导体潜在的军事用途。
需要说明的是,这些措施是许可证制度,并不是对所有目的地实施一刀切的全面禁售,从限制者的角度看,这套办法很好理解。
既然先进芯片必须依靠先进设备,那么把最难制造、最难替代的设备限制住,就能增加发展先进芯片的难度,可是这里有个问题一直绕不开。
如果限制一年,对方也许可以等等,限制三年,可以想办法库存设备,限制十年呢?一家芯片厂总不能永远靠库存活着。
机器会坏,软件要升级,零件有寿命,新工艺还需要更先进的设备,走到这一步,企业面前其实已经没有太多选择,要么放弃,要么自己做。
而中国市场偏偏又足够大,这也是阿斯麦最难受的地方,根据阿斯麦2025年年报,中国客户当年贡献了公司29.1%的总销售额。
之前2024年这个比例更高,达到36.1%,2025年,阿斯麦在中国的销售额仍然超过95亿欧元,这不是一个可以轻易忽略的市场。
站在阿斯麦自己的角度,它当然希望继续卖机器,机器卖得越多,市场占有率越高,研发投入越容易摊薄,下一代设备也越容易继续保持领先。
但出口限制越来越严以后,事情慢慢变了,过去,中国芯片厂想扩大产能,第一反应可能是买进口设备,现在采购能不能进行,先要看许可证,那企业怎么办?
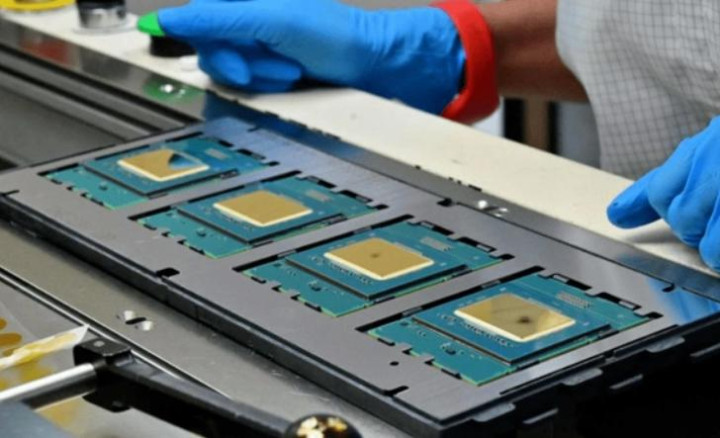
只能提前买、尽量多买,并且寻找国产替代,于是过去觉得“不划算”的国产设备,突然开始有了市场。
一台国产设备即使最开始不如进口设备成熟,只要真的能够进入工厂,跑上几个月,就会有工程师发现问题,精度不够,就改精度。
稳定性不好,就解决稳定性,产能不够,就继续提高速度,软件不好用,再改软件,第一代不行,还有第二代,第二代差一点,还有第三代。
其实工业设备很多时候就是这样磨出来的,阿斯麦自己当年研究EUV,也不是第一台机器造出来就横扫世界,真正让富凯担心的,恐怕正是这个过程开始形成了。
2026年7月路透社报道中国国产浸没式DUV设备的发展时就提到,中国企业正在尝试把国产设备推进到实际供应阶段。
报道同时指出,中国设备与阿斯麦相比仍存在明显差距,尤其EUV领域,阿斯麦的领先地位目前仍然非常稳固,这个差距必须承认。
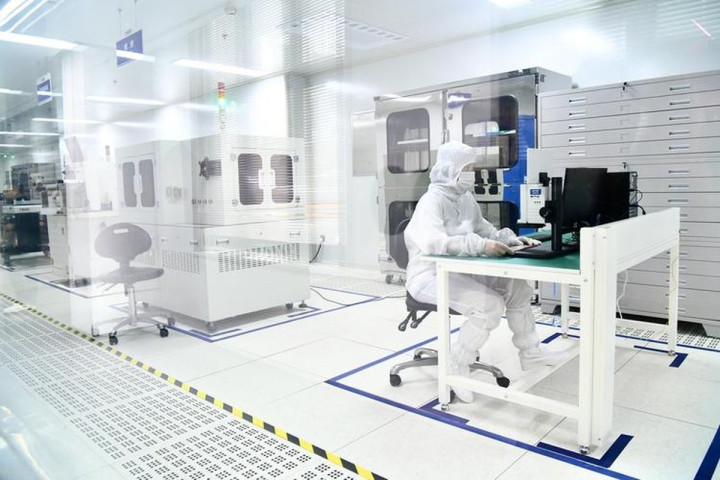
并且光刻机不是手机,也不是造出一台样机就算成功,实验室能够曝光是一回事,工厂里面一天24小时稳定运行又是另一回事。 分辨率、套刻精度、良率、速度、故障率、维护周期,每一个指标后面都是一道坎,所以网上动不动说“已经全面突破”“马上取代阿斯麦”,这种说法并不符合现实。
但阿斯麦真正看的也不是今天,一家做了几十年光刻机的企业,比普通人更知道技术追赶是怎么发生的。
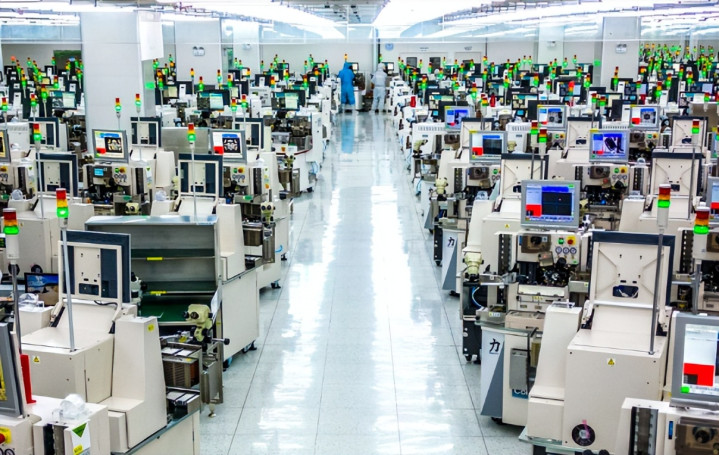
真正危险的从来不是别人突然拿出一台比你更好的机器,而是原本根本没有人愿意花钱研究你的替代品,现在突然有人愿意长期投钱了。
更麻烦的是,还有客户愿意用,中国恰恰同时具备这两个条件,国内有庞大的芯片制造需求,也有电子、机械、光学、材料、软件、精密加工等产业基础。
以前这些企业可能各干各的,芯片厂觉得进口设备最好用,设备厂又因为没有订单,很难投入巨额资金长期研发。
现在外部环境一变,原来的商业逻辑也跟着变了,哪怕国产机器暂时差一些,只要进口设备未来可能买不到,国产方案的价值就完全不同了。 这才是“客户变成竞争对手”真正让阿斯麦头疼的地方,而且这种事情,中国企业以前并不是没有经历过。
北斗刚开始建设的时候,国际卫星导航系统已经非常成熟,中国高铁产业发展早期,也大量引进过国外技术和设备。
这些行业后来的发展过程各不相同,也不能简单拿来和光刻机画等号,但它们至少让中国企业形成了一种很现实的判断,能够长期稳定买到的东西,可以合作。
一旦最关键的环节随时可能断供,就必须考虑自己掌握,半导体设备现在正在经历同样的压力。
站在美国和荷兰政府的角度,限制先进半导体技术出口,有它们公开提出的安全理由,站在阿斯麦的角度,问题却完全不同。
政府考虑的是几年内能不能限制先进芯片能力,企业考虑的是十年以后谁还买自己的机器,这两个时间表并不完全一样。
如果限制真的有效,中国企业短期内拿不到最先进设备,阿斯麦却同时少了一个巨大的市场,如果限制一直持续,中国又不得不投入更多钱做国产替代。
等国产设备开始进入生产线以后,即便性能还赶不上阿斯麦,价格、服务和供应稳定性也可能成为新的竞争条件。
原来中国企业买阿斯麦,是因为它最好,也因为没有真正能替代它的选择,富凯现在担心的是,外部力量正在替中国企业制造一个“必须寻找替代品”的理由。
这也是为什么他说起出口限制时,并没有表现得特别兴奋,阿斯麦依然掌握着全球最先进的EUV技术,中国在这一领域仍然需要很长时间追赶,这是眼下的现实。
可另一边,2025年中国客户仍然给阿斯麦贡献了95亿多欧元收入,国内半导体设备企业还在增加研发,芯片厂也在寻找更多国产设备。
一道原本想把先进技术挡在门外的门,现在却让门外的人开始认真研究,这扇门究竟是怎么造出来的,阿斯麦坐在门里面国际配资线上,对这个变化恐怕比谁都看得清楚。
文章为作者独立观点,不代表联华证券_在线炒股配资_全国炒股配资门户观点
相关文章